
Daftar Isi
Isu keterjangkauan terus mendominasi pembahasan kredit bulanan VantageScore berdasarkan analisis data pembiayaan otomotif dan pasar kredit secara keseluruhan untuk bulan September. Laporan CreditGauge terbaru menunjukkan adanya tekanan bagi konsumen di tengah tingginya biaya pinjaman.
Kenaikan Saldo Pinjaman Mobil
VantageScore melaporkan bahwa rata-rata saldo pinjaman mobil mengalami peningkatan sebesar USD149 secara bulanan menjadi USD25.500 pada September. Angka tersebut juga mencatat kenaikan sebesar USD823 atau 3,2 persen jika dibandingkan dengan periode yang sama tahun sebelumnya.
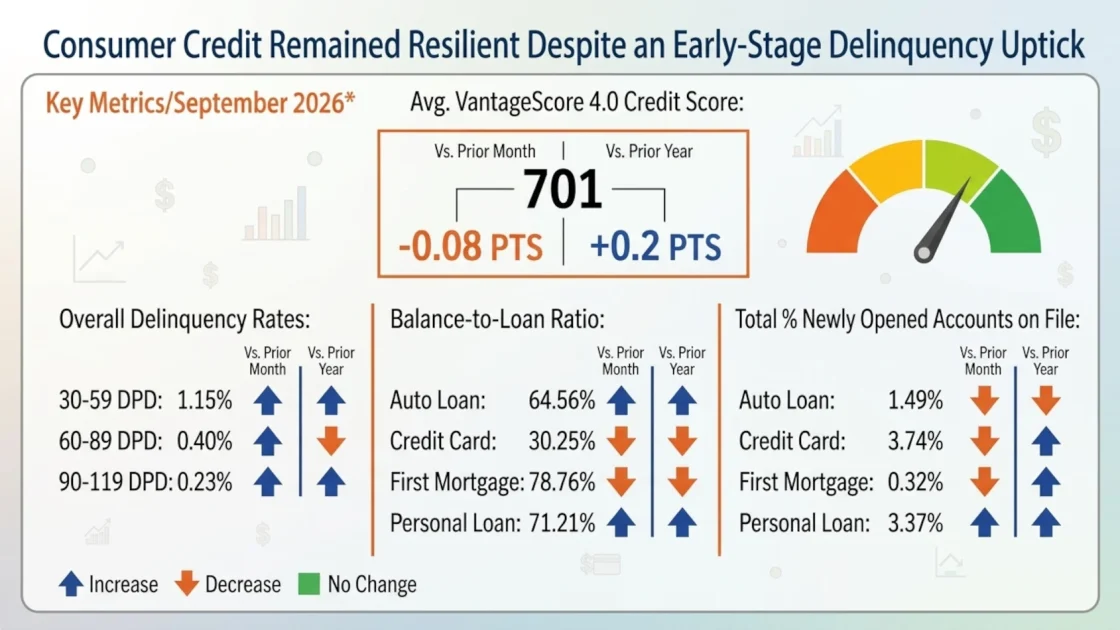
Selain itu, para analis mencatat bahwa rasio saldo terhadap pinjaman atau balance-to-loan ratio (BTL) naik ke level 64,56 persen, yang menunjukkan peningkatan 0,2 persen dari bulan Agustus dan 0,6 persen dari tahun sebelumnya.
VantageScore menyatakan dalam laporan tersebut bahwa kenaikan saldo yang dibarengi dengan rasio BTL yang lebih tinggi mencerminkan harga kendaraan yang tetap tinggi serta pembayaran pokok yang lebih lambat, sehingga menyoroti tekanan keterjangkauan yang terus berlanjut.
Kondisi Keterlambatan Pembayaran Kredit
Meninjau seluruh sektor kredit termasuk hipotek, kartu kredit, dan pinjaman pribadi, VantageScore menemukan bahwa keterlambatan pembayaran pada kategori subprima mengalami kenaikan di tahap awal maupun tahap akhir. Secara tahun ke tahun, keterlambatan tahap awal di kalangan konsumen subprima meningkat dari 12,00 persen menjadi 12,39 persen, atau naik 3,2 persen secara relatif.
VantageScore menyampaikan bahwa konsumen kelompok prima mencatat kenaikan relatif terbesar yaitu sebesar 17,0 persen, meskipun tingkat keterlambatannya tetap berada di angka rendah yakni 0,23 persen. Sementara itu, keterlambatan pada kelompok hampir prima membaik dari 2,05 persen menjadi 1,98 persen, yang mengindikasikan bahwa tekanan pembayaran awal tetap terkonsentrasi di kalangan peminjam dengan risiko lebih tinggi.
Untuk kategori keterlambatan tahap akhir atau pembayaran yang tertunda antara 90 hingga 119 hari, VantageScore mengamati peningkatan secara tahunan di kalangan konsumen subprima dan hampir prima. Tingkat subprima naik dari 2,63 persen menjadi 2,78 persen atau mencatat kenaikan relatif 5,9 persen, sedangkan tingkat hampir prima bertambah 4,3 persen menjadi 0,27 persen.
VantageScore mencatat bahwa keterlambatan kredit prima turun sedikit, sementara tingkat kelompok super-prima tetap berada di posisi yang sangat rendah. Para analis menilai bahwa peningkatan di kelompok kredit yang lebih rendah menunjukkan adanya kantong-kantong tekanan finansial yang mulai muncul, kendati keterlambatan serius tetap terkendali di kalangan konsumen dengan skor lebih tinggi.
Skor Kredit dan Utang Konsumen Secara Keseluruhan
Aktivitas kredit tersebut membuat rata-rata skor kredit VantageScore 4.0 pada bulan September tetap berada di angka 701, turun tipis 0,08 poin dari Agustus dan bertahan 0,02 poin di atas September tahun lalu. Para analis menilai bahwa pergerakan yang minimal pada skor rata-rata tersebut menunjukkan kualitas kredit konsumen secara keseluruhan tetap tangguh di tengah tekanan keterjangkauan yang persisten serta biaya pinjaman yang tinggi.
Secara tahunan, distribusi konsumen di berbagai kategori kredit sebagian besar tetap stabil, meskipun pergeseran secara bertahap menuju segmen dengan skor lebih rendah terus berlanjut. VantageScore menentukan bahwa porsi kelompok subprima naik 0,1 persen menjadi 18,7 persen, sementara segmen hampir prima naik 0,1 persen menjadi 18,0 persen.
Di sisi lain, kelompok prima turun 0,2 persen menjadi 32,5 persen dan super-prima tidak mengalami perubahan di angka 30,8 persen. Pergeseran yang sederhana dari kelompok prima ke kategori kredit yang lebih rendah menunjukkan adanya tekanan kredit yang mulai muncul, tetapi tidak mengindikasikan penurunan kualitas kredit konsumen secara luas.
Secara keseluruhan, VantageScore mendapati bahwa rata-rata konsumen menanggung utang kredit hampir sebesar USD107.500, angka yang tidak mengalami perubahan berarti dari Agustus dan lebih tinggi USD990 dibandingkan September tahun sebelumnya. Para analis menambahkan bahwa rasio BTL secara keseluruhan justru turun dari 49,60 persen menjadi 49,50 persen secara bulanan dan berada 1,29 persen di bawah level tahun lalu yang mencapai 50,79 persen.
Atif Mirza selaku wakil presiden eksekutif sekaligus kepala petugas digital dan wawasan VantageScore mengatakan dalam siaran pers bahwa konsumen mampu mengelola utang mereka secara efektif dan bertanggung jawab, sebagaimana tercermin dari saldo kredit yang kuat dan pemanfaatan yang lebih rendah. Meskipun keterlambatan tahap awal tetap menjadi hal yang patut diwaspadai, konsumen dinilai mampu menavigasi kondisi ekonomi saat ini.
Sumber: Auto Remarketing