
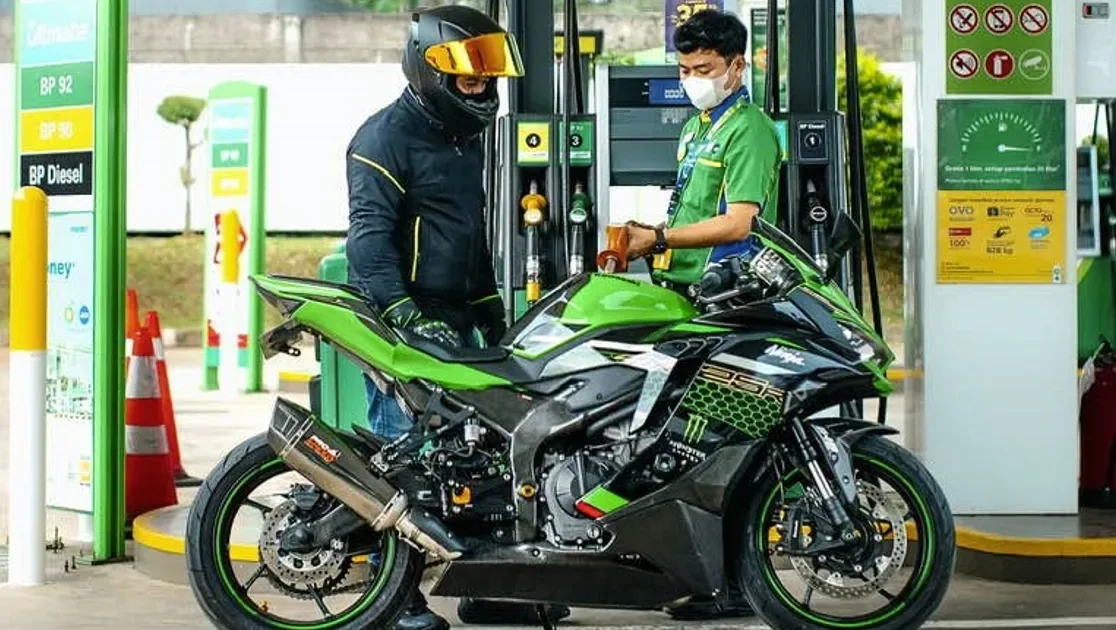
Perusahaan migas asal Inggris, BP, resmi melepas bisnis stasiun pengisian bahan bakar umum (SPBU) di Indonesia. Langkah ini menjadi pukulan terbaru bagi lanskap persaingan bahan bakar minyak di Tanah Air sekaligus melanjutkan daftar panjang perusahaan migas asing yang memilih angkat kaki dari sektor ritel tersebut.
Divestasi Saham BP dan Jejak Pemain Asing
Berdasarkan laporan Iwanbanaran.com, BP telah menyepakati divestasi kepemilikan 49,9 persen saham di PT Aneka Petroindo Raya (APR)—perusahaan pengelola jaringan SPBU BP-AKR Fuels Retail—kepada PT Anugerah Krida Retailindo (AKRIDA) yang merupakan anak usaha AKR. Nilai transaksi pelepasan saham tersebut mencapai US$ 14,22 juta atau setara dengan Rp 255,96 miliar.
Setelah transaksi ini rampung, kepemilikan Grup AKR di APR meningkat dari 50,1 persen menjadi 100 persen dan membuat BP resmi keluar dari perusahaan patungan itu. Sebelum BP, sejumlah perusahaan migas asing lain sudah lebih dulu meninggalkan bisnis SPBU di Indonesia dengan berbagai alasan.
Petronas menjadi perusahaan pertama yang menutup jaringan SPBU miliknya pada tahun 2012 akibat volume penjualan yang terus menyusut sehingga biaya operasional tidak tertutupi. Menyusul kemudian Total pada akhir 2020 yang menutup seluruh dari 18 SPBU di wilayah Jakarta, Bogor, Depok, Tangerang, dan Bekasi demi mengikuti strategi global perusahaan.
Di sisi lain, Shell memilih langkah berbeda dengan mengalihkan kepemilikan serta pengelolaan jaringan SPBU ke PT Isla Energy Indonesia. Walau demikian, jaringan SPBU tersebut tetap beroperasi menggunakan merek Shell melalui skema lisensi waralaba agar merek tetap bertahan tanpa membebani biaya operasional langsung dari pihak prinsipal.
Faktor Penyebab Pemain Swasta Mundur
Persaingan bisnis SPBU di Indonesia tergolong sangat berat karena para pemain swasta dihadapkan pada tekanan dari berbagai arah. Iwanbanaran.com mencatat sedikitnya ada empat faktor utama yang mendasari mundurnya para pemain swasta tersebut.
Pertama, dominasi Pertamina sebagai Badan Usaha Milik Negara yang memegang kendali atas mayoritas pasokan dan jaringan distribusi dengan keunggulan skala besar yang sulit ditandingi. Keberadaan harga BBM bersubsidi yang diatur pemerintah juga mempersempit ruang gerak pemain swasta dalam bersaing dari sisi harga.
Kedua, margin keuntungan yang tipis karena bisnis SPBU sangat bergantung pada volume penjualan per liter yang kecil. Ketika penjualan gagal mencapai skala ekonomis, beban operasional seperti gaji karyawan, tagihan listrik, hingga biaya sewa lahan menjadi sangat berat.
Ketiga, tekanan global turut memengaruhi keputusan sejumlah perusahaan untuk melepas aset di Indonesia sebagai bagian dari restrukturisasi portofolio perusahaan secara menyeluruh, sebagaimana dialami oleh Total dan BP.
Keempat, beban investasi pembangunan jaringan SPBU yang membutuhkan modal besar serta waktu panjang untuk mencapai titik impas. Situasi ini diperparah oleh ketidakpastian regulasi dan fluktuasi harga minyak dunia yang membuat tidak semua perusahaan bersedia mengambil risiko.
Dengan hengkangnya BP, peta persaingan SPBU swasta di Indonesia kini semakin menyusut dengan Shell yang bertahan via lisensi serta Vivo dan beberapa jaringan lokal beroperasi dalam skala terbatas. Keputusan BP mengalihkan saham kepada AKR memperlihatkan bahwa bisnis ritel bahan bakar di Indonesia lebih sesuai dikelola oleh pihak lokal yang memahami karakter pasar serta memiliki sinergi bisnis kuat, sementara sektor ini terbukti bukan medan yang ramah bagi perusahaan multinasional selain pemain terbesar.
Sumber: Iwanbanaran