
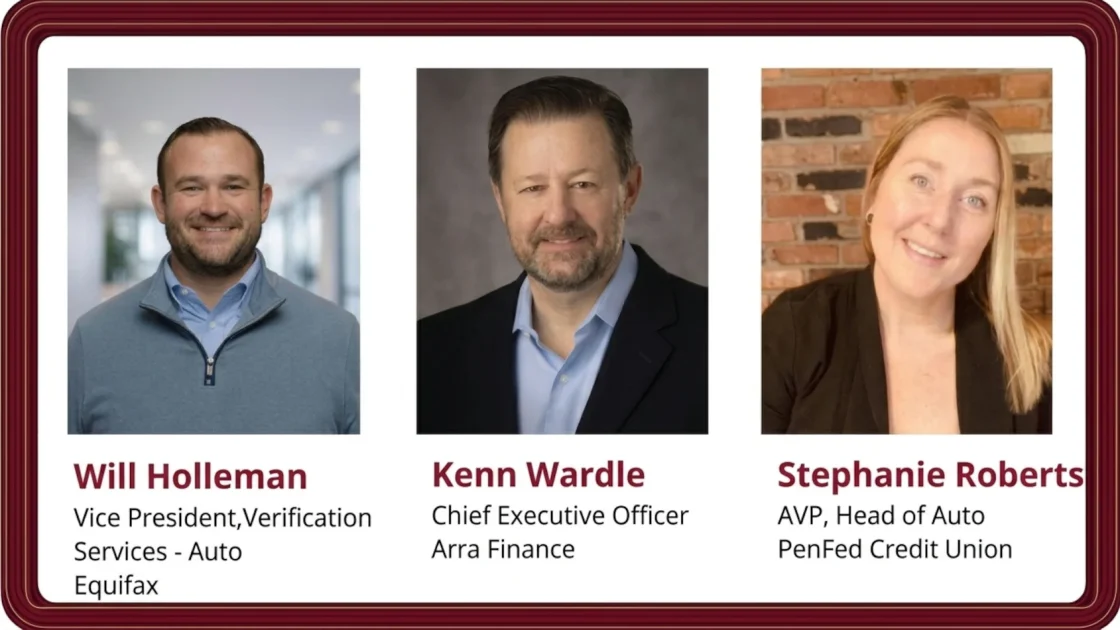
Perusahaan Equifax baru-baru ini mengadakan seminar daring informatif yang menghadirkan CEO Arra Finance, Kenn Wardle, serta Kepala Divisi Otomotif PenFed Credit Union, Stephanie Roberts. Sesi diskusi tersebut dipandu oleh Will Holleman selaku wakil presiden layanan verifikasi otomotif di Equifax.
Strategi Menghadapi Harga Kendaraan yang Tinggi
Dalam webinar bertajuk High Vehicle Prices, Rising Risk: How Are Top Auto Lenders Capturing Growth Today?, Will Holleman mengatakan bahwa para pemberi pinjaman terus beradaptasi dalam menghadapi berbagai tantangan ekonomi selama beberapa tahun terakhir. Harga mobil baru yang kini melampaui 50.000 dolar AS tidak hanya berdampak pada harga jual, tetapi juga meningkatkan biaya kepemilikan secara keseluruhan.
Kondisi tersebut langsung memengaruhi pendapatan siap dibelanjakan serta tabungan rumah tangga, terutama pada kelompok subprime. Menurut data Cox Automotive, lebih dari 50 persen pinjaman otomotif membawa ekuitas negatif ke transaksi berikutnya dengan sisa saldo pembiayaan yang belum lunas berkisar antara 6.000 hingga 7.000 dolar AS.
Sebagai langkah awal untuk menyelesaikan transaksi, lembaga pembiayaan mulai memperpanjang jangka waktu kontrak. Stephanie Roberts menjelaskan bahwa pihaknya memperkenalkan durasi menengah seperti 75 bulan, alih-alih langsung memperpanjang hingga 84 bulan, guna membuat cicilan lebih nyaman bagi konsumen di tengah keterbatasan kemampuan finansial.
Kenn Wardle menambahkan bahwa perusahaan pembiayaan juga kerap meneliti detail kendaraan yang terikat dengan kontrak. Menurutnya, pemberi pinjaman mencari alat bantu untuk bekerja sama dengan diler agar dapat mengidentifikasi kendaraan lain di atas lot yang lebih sesuai dengan struktur keuangan konsumen, selain sekadar memperpanjang tenor pinjaman.
Peran Data Alternatif dan Kecerdasan Buatan
Pembahasan dalam diskusi tersebut turut menyoroti rasio pinjaman terhadap nilai atau loan-to-value. Kenn Wardle menilai bahwa rasio tersebut sangat penting untuk meminimalkan kerugian pada sisi pemulihan jika terjadi penarikan kembali kendaraan, seraya menegaskan bahwa dirinya tidak pernah mendukung penggunaan rasio yang terlalu ekstrem.
Terkait penggunaan data alternatif di luar pendapatan dan pekerjaan, Stephanie Roberts menyatakan bahwa aspek penipuan menjadi perhatian utama karena lembaganya beroperasi secara langsung kepada konsumen tanpa melalui diler fisik. Pihaknya kini menarik berbagai sumber data penipuan untuk memastikan konsumen dan agunan benar-benar dapat diverifikasi.
Selain itu, Roberts menyoroti aktivitas beli sekarang bayar nanti atau buy now, pay later yang tidak sepenuhnya transparan bagi pemberi pinjaman. Kondisi ini membuat perusahaan harus melakukan peninjauan lebih mendalam terhadap pendapatan siap dibelanjakan serta rasio ut terhadap pendapatan demi memastikan keterjangkauan kredit.
Menanggapi perkembangan teknologi, Kenn Wardle memandang bahwa kecerdasan buatan atau AI dapat dimanfaatkan oleh para pelaku kejahatan, sehingga tim kepemimpinan harus memastikan perangkat keamanan mereka mampu mengikutinya. Kendati demikian, ia pribadi tidak menyukai penerapan AI secara langsung pada proses pengambilan keputusan aplikasi pinjaman karena faktor regulasi di masa depan, melainkan lebih melihat manfaat efisiensi AI pada kantor belakang dan bagian layanan internal.
Menutup rangkaian diskusi, Kenn Wardle memperkirakan bahwa tantangan utama ke depan hingga tahun 2027 masih akan didominasi oleh masalah keterjangkauan, tekanan suku bunga yang terus berlanjut, serta berbagai isu geopolitik yang dapat menambah kesulitan bagi konsumen.
Sumber: Auto Remarketing