
Di tengah kenaikan harga bahan bakar diesel dan kehadiran truk semi listrik, aturan pajak baru memberikan peluang bagi pelaku usaha untuk mempercepat transisi armada kendaraan mereka. Melalui Undang-Undang One Big, Beautiful Bill Act (OBBBA), ketentuan potongan pajak Section 179 mengalami penguatan yang dapat dimanfaatkan untuk pembelian kendaraan komersial listrik.
Aturan Pajak Tanpa Membedakan Jenis Bahan Bakar
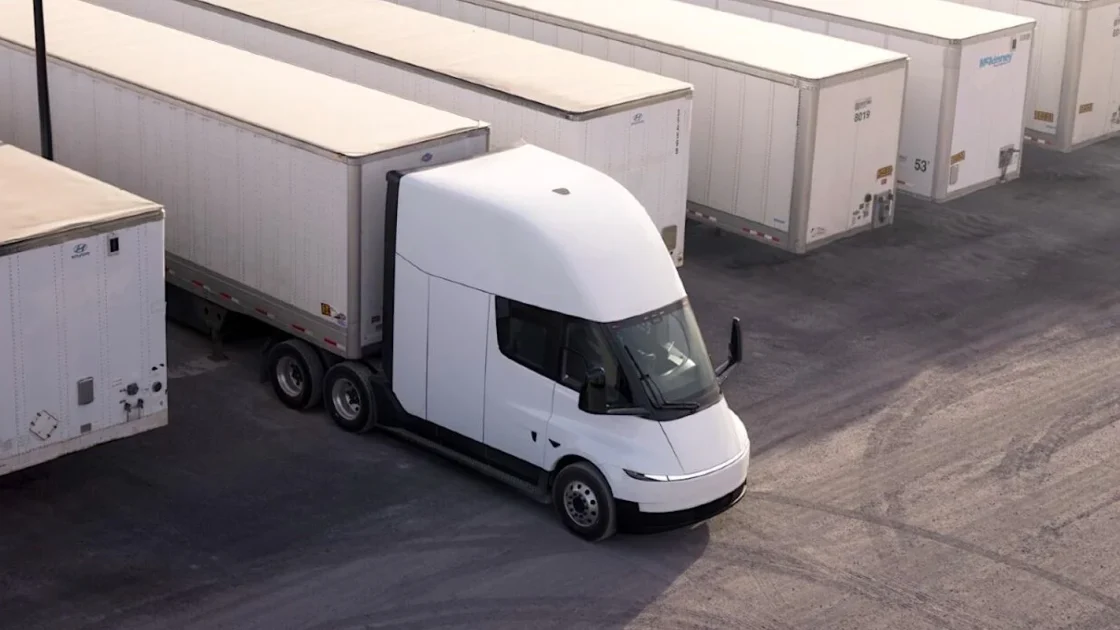
Layanan Pendapatan Internal Amerika Serikat (IRS) tidak membedakan jenis bahan bakar yang digunakan, sehingga tidak ada kategori depresiasi terpisah antara truk komersial bertenaga listrik dan diesel. Berdasarkan pedoman depresiasi IRS, unit traktor yang dirancang untuk penggunaan lintas jalan diklasifikasikan sebagai properti tiga tahun dan masuk dalam ambang batas pemulihan 20 tahun untuk depresiasi bonus 100 persen. Dengan demikian, truk semi listrik dari Tesla serta kendaraan seperti truk sampah listrik, truk vokasional, trailer pendingin berteknologi baterai, dan forklift listrik besar dapat memanfaatkan aturan penyusutan yang dipercepat ini.
Selain itu, IRS menerbitkan Pemberitahuan 2026-11 yang memberikan panduan tambahan mengenai pemulihan permanen depresiasi bonus 100 persen untuk properti yang memenuhi syarat yang diperoleh setelah 19 Januari 2025. Pelaku usaha yang memenuhi syarat dapat menggabungkan pengeluaran Section 179 dengan depresiasi bonus saat memesan perlengkapan armada. IRS memiliki aturan spesifik untuk menentukan waktu perolehan peralatan berdasarkan kontrak tertulis yang mengikat.
Kombinasi Insentif Pajak dan Batasan Pembelian
Meskipun Kredit Kendaraan Bersih Komersial (Section 45W) telah berakhir pada 30 September, potongan pajak Section 179 yang telah diperkuat tetap dapat mendorong pasar kendaraan komersial listrik. Berdasarkan aturan revisi, pengurangan pengeluaran langsung untuk pembelian peralatan yang dapat disusutkan, termasuk kendaraan baru dan bekas, infrastruktur pengisian daya, sistem penyimpanan energi baterai, serta alat khusus, mengalami peningkatan batas pembelian hingga USD2,5 juta. Batas tersebut mulai berkurang pada investasi modal sebesar USD4 juta dan menjadi nol pada USD6,5 juta.
Revisi Section 168(k) juga memungkinkan depresiasi bonus pada peralatan dan properti yang memenuhi syarat guna mempercepat penurunan beban pajak. Section 179 dan depresiasi bonus tidak saling menolak, sehingga operator armada dapat memilih untuk membebankan sebagian pembelian kendaraan di bawah Section 179, lalu menerapkan depresiasi bonus pada sisa dasar yang memenuhi syarat. Kombinasi ini memungkinkan dunia usaha untuk mendebet seluruh biaya penggunaan bisnis yang memenuhi syarat dari truk listrik atau peralatan komersial lainnya pada tahun pertama, dengan tetap memperhatikan persyaratan dan batasan kelayakan yang berlaku.
Pelaku usaha disarankan untuk berkonsultasi dengan akuntan bersertifikat serta ahli hukum pajak guna menavigasi ketentuan yang kompleks dan spesifik untuk setiap skenario bisnis.
Sumber: Electrek