
Daftar Isi
Produsen baterai asal China menguasai lebih dari separuh pasar baterai untuk kendaraan listrik murni maupun hibrida di luar China pada sembilan bulan pertama tahun ini, sementara pemasok asal Korea Selatan dan Jepang mengalami penurunan pangsa pasar. Berdasarkan analisis dari firma riset pasar SNE Research, total kapasitas baterai secara global di luar China mencapai 426,7 gigawatt-jam (GWh) dari Januari hingga September.
Pertumbuhan Pasar dan Kinerja Pabrikan China
Pasar baterai kendaraan listrik mengalami pertumbuhan sebesar 24,7 persen dibandingkan periode yang sama pada tahun sebelumnya. Menurut SNE Research, gabungan pangsa pasar dari enam perusahaan asal China yang meliputi CATL, BYD, Gotion, SVOLT, CALB, dan EVE melonjak sebesar 13,3 persen dari 43,1 persen menjadi 56,4 persen. Perusahaan CATL dan BYD sendiri berkontribusi sebesar 44,5 persen dari total pasar tersebut. Kenaikan ini didorong oleh ekspansi yang konsisten dan cepat dari perusahaan-perusahaan China di wilayah Eropa.
Permintaan regional menunjukkan dinamika yang berbeda di mana kawasan Eropa dan Asia mampu mengompensasi pelemahan yang sedang terjadi di Amerika Utara. Pertumbuhan pasar global di luar China tercatat sebesar 24,7 persen, sementara pertumbuhan secara keseluruhan termasuk di dalam negeri China hanya mencapai 19,7 persen, yang mengindikasikan perlambatan momentum di Tiongkok. Faktor kimia sel baterai juga memegang peranan penting, di mana pangsa pasar baterai LFP di luar China naik 11,9 persen dari 15,8 persen menjadi 27,7 persen akibat dominasi pabrikan China dalam teknologi tersebut serta tingginya adopsi pada model kendaraan kelas pemula di Eropa.
Penurunan Kinerja Pabrikan Korea Selatan dan Jepang
Sebaliknya, tiga pabrikan baterai asal Korea Selatan yakni LG Energy Solution, SK On, dan Samsung SDI mencatatkan total pasokan sebesar 113,0 GWh di seluruh dunia di luar China dari Januari hingga September, yang menunjukkan penurunan sebesar 13,5 persen dari tahun sebelumnya. Gabungan pangsa pasar ketiga produsen tersebut anjlok 11,7 poin persentase dari 38,2 persen menjadi 26,5 persen akibat runtuhnya bisnis di Amerika Utara di mana kapasitas terpasang mereka hampir terbagi dua dari 56,1 menjadi 28,1 GWh.
Pabrikan asal Jepang, Panasonic, menduduki peringkat keempat dengan perolehan 35,6 GWh atau turun 0,8 persen dari tahun sebelumnya. Kinerja Panasonic terbantu oleh volume penjualan Tesla di Amerika Utara, meski pertumbuhan tersebut masih berada di bawah rata-rata pasar non-China, membuat pangsa pasarnya menyusut 2,1 poin persentase menjadi 8,4 persen.
Peringkat dan Capaian Perusahaan Secara Individual
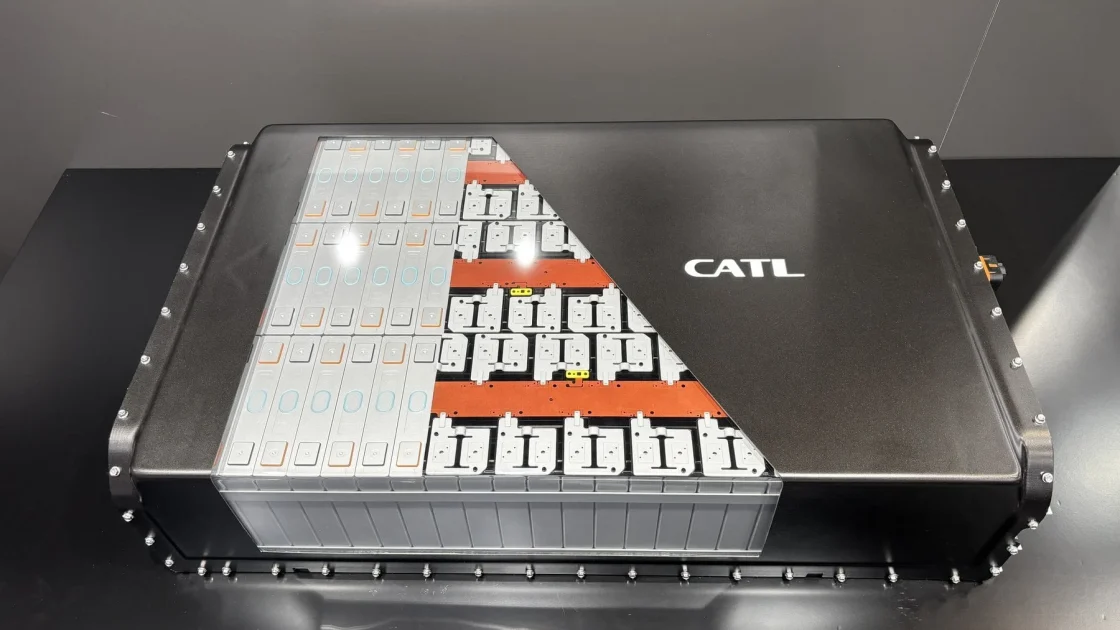
CATL kembali menempati posisi puncak dengan volume sebesar 143.7 GWh di luar China yang mencakup sepertiga dari total pasar. Perusahaan ini mencatat pertumbuhan 47 persen dan peningkatan pangsa pasar sebesar 5,1 poin persentase menjadi 33,7 persen, dengan volume di Eropa naik menjadi 96,8 GWh dan di Asia berlipat ganda hingga mencapai 27,1 GWh.
LG Energy Solution berada di posisi kedua dengan 69,8 GWh yang mengalami penurunan 4,9 persen secara tahunan akibat penurunan tajam sebesar 45 persen di Amerika Utara, kendati bisnisnya di Eropa dan Asia masing-masing tumbuh menjadi 38,6 GWh dan 11,1 GWh. BYD menyusul di peringkat ketiga dengan raihan 45,9 GWh atau melonjak 67 persen yang tersebar di Eropa, Asia, dan Amerika Selatan, sehingga pangsa pasarnya naik dari 8,0 persen menjadi 10,8 persen.
SK On menempati posisi kelima dengan volume yang merosot menjadi 28,2 GWh atau turun 18 persen dan pangsa pasar yang jatuh ke angka 6,6 persen akibat penurunan penggunaan oleh sejumlah pabrikan mobil seperti Hyundai Motor Group, Ford, Volkswagen, dan Mercedes-Benz. Gotion yang merupakan mitra Volkswagen melesat 153,8 persen menjadi 17.6 GWh dan menggeser Samsung SDI yang berada di peringkat ketujuh dengan catatan 15,0 GWh atau mengalami penurunan terdalam di antara sepuluh besar sebesar 34,4 persen.
Tiga pemasok lapis kedua asal China yakni SVOLT, CALB, dan EVE Energy melengkapi jajaran sepuluh besar dengan pertumbuhan masing-masing sebesar 102 persen menjadi 13,1 GWh, 88,5 persen menjadi 10,6 GWh, dan peningkatan masif 215 persen hingga mencapai 9,5 GWh.
Kerangka kerja politik regional serta diversifikasi permintaan akan menjadi penentu utama daya saing para pemasok ke depan, di mana beberapa produsen mulai mengalihkan fokus ke baterai penyimpanan stasioner khususnya di Amerika Utara, sementara regulasi terkait paket otomotif dan aturan buatan lokal di Eropa diprediksi menjadi faktor penentu pengaruh di masa mendatang.
Sumber: electrive.com